Amortissement LMNP : la méthode par composants expliquée simplement
Amortissement LMNP par composants : découvrez comment répartir le prix, calculer les dotations et appliquer le plafond de l’article 39 C au régime réel.

En location meublée non professionnelle (LMNP), l’amortissement est une écriture comptable qui répartit le coût d’un bien et de ses équipements sur leur durée normale d’utilisation. Il peut réduire le résultat imposable au régime réel, sans correspondre à une nouvelle sortie d’argent au moment où la dotation est enregistrée.
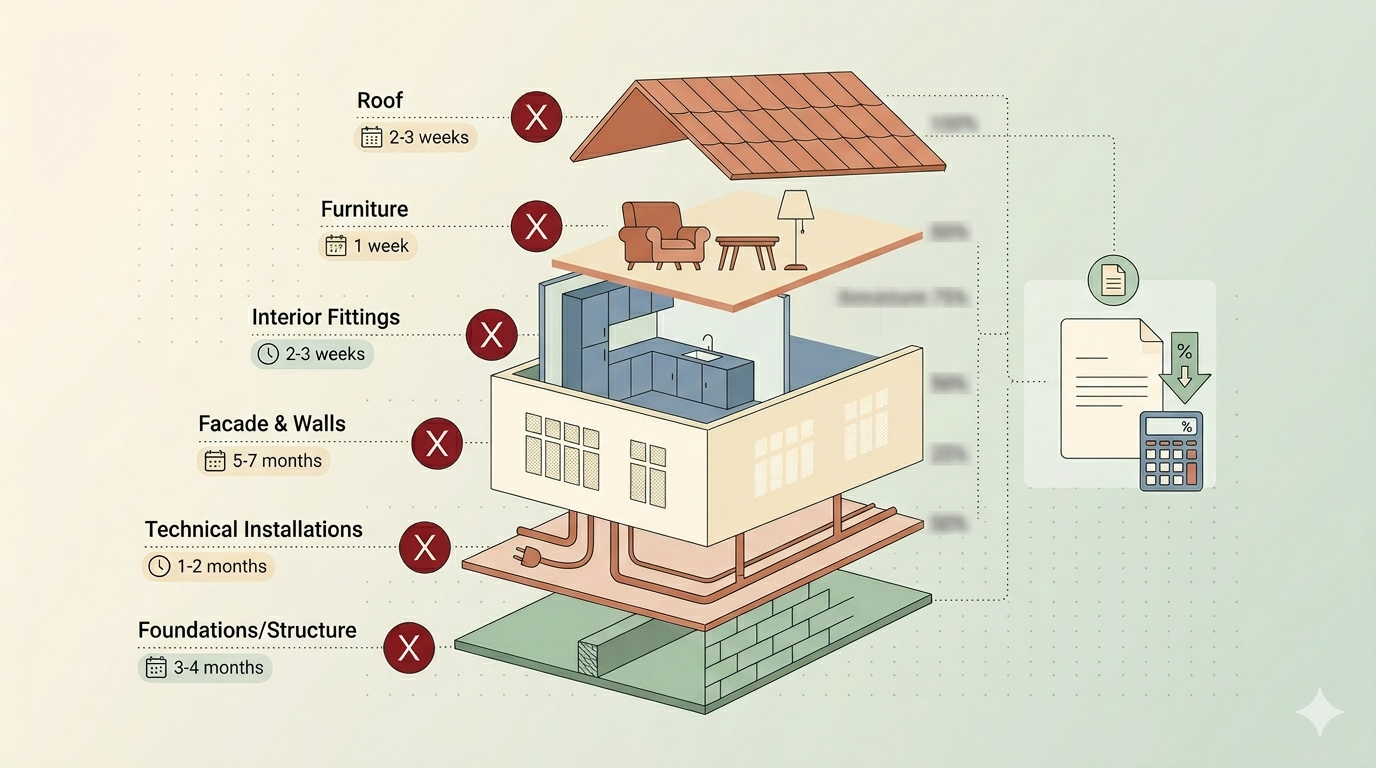
La méthode par composants consiste à distinguer la structure du logement, ses éléments ayant une durée d’utilisation différente et le mobilier. Elle doit être documentée et adaptée au bien concerné : il n’existe pas une ventilation automatique valable pour tous les appartements.
Ce guide explique le principe, la séparation entre terrain et construction, le calcul d’un exemple pédagogique, le plafonnement prévu par l’article 39 C du Code général des impôts et les erreurs à éviter. Pour comparer le régime réel et le micro-BIC, consultez aussi notre guide sur le régime réel et le micro-BIC.
1. À quoi sert l’amortissement en LMNP ?
Au régime réel, le résultat fiscal tient compte des loyers, des charges déductibles et des dotations aux amortissements. La dotation représente la fraction annuelle du coût d’un actif affectée à l’exercice.
L’amortissement ne rembourse pas l’achat et ne crée pas de trésorerie. Il réduit le résultat fiscal dans les limites applicables. Les intérêts d’emprunt, la taxe foncière, l’assurance ou les charges de copropriété suivent, eux, leurs propres règles de déduction.
Le mécanisme décrit ici concerne principalement le régime réel. Au micro-BIC, l’abattement forfaitaire remplace le calcul détaillé des charges et des amortissements.
2. Quels éléments peuvent être amortis ?
Un élément immobilisé est généralement amorti lorsqu’il se déprécie avec le temps et qu’il est affecté à l’activité de location. Le traitement dépend toutefois de sa nature, de sa valeur, de sa date de mise en service et de la manière dont il est comptabilisé.
La construction et ses composants
- la structure ou le gros œuvre ;
- la toiture et l’étanchéité ;
- les installations techniques ;
- les agencements intérieurs et certains équipements intégrés.
Le terrain
Le terrain n’est normalement pas amortissable lorsqu’il ne se déprécie pas de manière irréversible. Il faut donc distinguer la valeur du terrain de celle de la construction. La quote-part ne doit pas être fixée mécaniquement à 15 % ou 20 % : elle doit être cohérente avec l’acte, le marché local, la nature du bien et les éléments disponibles.
Conservez la méthode de ventilation et ses justificatifs avec les documents comptables. Le BOFiP indique que cette ventilation relève de la responsabilité du loueur et qu’elle doit être justifiable.
Le mobilier et les équipements
Le mobilier et les équipements affectés à la location peuvent être amortis séparément : literie, canapé, électroménager, table, chaises ou vaisselle. La durée dépend de la durée normale d’utilisation de chaque élément ou d’un regroupement cohérent.
Travaux et frais d’acquisition
Un travail d’entretien ou de réparation peut relever des charges lorsqu’il ne crée pas une immobilisation nouvelle et ne prolonge pas significativement la durée d’utilisation du bien. À l’inverse, une amélioration importante ou un remplacement structurant peut devoir être immobilisé puis amorti.
Les frais d’acquisition peuvent également recevoir un traitement comptable et fiscal qui doit être choisi et documenté avec cohérence. Il ne faut donc pas présenter les frais de notaire comme automatiquement amortissables ou automatiquement déductibles en une seule fois.
3. Pourquoi utiliser la méthode par composants ?
La structure d’un immeuble et sa toiture ne s’utilisent pas pendant la même durée qu’une installation électrique, une salle de bains ou une cuisine. La méthode par composants crée donc plusieurs plans d’amortissement lorsque les durées d’utilisation diffèrent de manière significative.
Les durées et les valeurs doivent être déterminées à partir des caractéristiques du logement, de son état, de sa localisation et des usages applicables. Le tableau ci-dessous est uniquement un exemple pédagogique : il ne constitue pas une grille automatique à appliquer à chaque bien.
| Élément | Valeur d’exemple | Durée illustrative |
|---|---|---|
| Structure | 70 % de la construction | 60 à 80 ans |
| Toiture et étanchéité | 10 % | 20 à 30 ans |
| Installations techniques | 5 % | 15 à 25 ans |
| Agencements intérieurs | 10 % | 10 à 15 ans |
| Autres composants identifiés | 5 % | Selon leur durée normale d’utilisation |
Les pourcentages et les durées de cet exemple totalisent 100 % de la construction. Dans un dossier réel, ils doivent être remplacés par une ventilation justifiée.
4. Exemple chiffré de calcul
Imaginons un appartement acheté 200 000 €, destiné à la location meublée. Pour illustrer la méthode, on retient une quote-part de terrain de 15 %, soit 30 000 €. Cette hypothèse n’est pas une règle générale : elle doit être justifiée dans un cas réel.
- Prix d’acquisition : 200 000 €
- Terrain retenu dans cet exemple : 30 000 €
- Construction amortissable dans cet exemple : 170 000 €
- Mobilier séparé : 6 000 €
| Composant | Valeur | Durée | Dotation annuelle |
|---|---|---|---|
| Structure | 119 000 € | 70 ans | 1 700 € |
| Toiture et étanchéité | 17 000 € | 25 ans | 680 € |
| Installations techniques | 8 500 € | 20 ans | 425 € |
| Agencements intérieurs | 17 000 € | 15 ans | 1 133 € |
| Autres composants | 8 500 € | 10 ans | 850 € |
| Total construction | 170 000 € | 4 788 € |
Le mobilier de 6 000 € amorti à titre illustratif sur 7 ans représente environ 857 € par an. La dotation totale de l’exemple atteint donc environ 5 645 € par an avant la prise en compte des autres éléments du dossier.
Ce résultat ne signifie pas automatiquement que l’impôt sera nul. Il faut intégrer les loyers, toutes les charges, la situation fiscale du foyer, les éventuels déficits et les règles applicables à l’exercice concerné.
5. Le plafonnement prévu par l’article 39 C
Pour une personne physique qui donne un bien en location meublée, l’amortissement déductible au titre d’un exercice est limité par le montant des loyers acquis diminué des autres charges afférentes au bien. L’amortissement ne doit donc pas créer ou aggraver un déficit provenant de cette activité.
La fraction régulièrement comptabilisée mais non déduite peut être reportée selon les conditions prévues par l’article 39 C. Il faut la suivre dans un état fiable, année après année, et ne pas la confondre avec un déficit fiscal ordinaire.
- Loyers acquis : 12 000 €
- Autres charges déductibles : 5 000 €
- Résultat avant amortissement : 7 000 €
- Dotation calculée : 9 000 €
- Amortissement déductible dans l’exemple : 7 000 €
- Fraction non déduite à suivre : 2 000 €
Le suivi du plan d’amortissement et des fractions différées est donc aussi important que le calcul de la première année.

Suivez vos amortissements sans tableur compliqué
Centralisez vos justificatifs et préparez vos calculs LMNP au même endroit.
6. Les documents à conserver
Pour pouvoir expliquer le calcul, conservez notamment :
- l’acte d’acquisition et les frais associés ;
- les factures de mobilier et de travaux ;
- la méthode de séparation entre terrain et construction ;
- la ventilation des composants et les durées retenues ;
- le plan d’amortissement et le suivi des fractions différées ;
- les documents transmis ou utilisés pour la déclaration.
Retrouvez aussi notre check-list des documents de première déclaration LMNP pour organiser votre dossier.
7. Amortissement et plus-value à la revente
La règle de plus-value des particuliers a évolué pour les cessions concernées par la loi de finances pour 2025. L’article 150 VB du CGI prévoit désormais que le prix d’acquisition est minoré du montant des amortissements admis en déduction en application de l’article 39 C, sous réserve des exceptions prévues par le texte.
Il est donc incorrect d’affirmer de manière générale que les amortissements LMNP n’ont aucun effet sur la plus-value. Une vente doit être analysée selon la nature du bien, son usage et les exceptions applicables. Pour une présentation dédiée, consultez notre article sur la réforme de la plus-value LMNP.
8. Les erreurs fréquentes
- amortir le terrain avec la construction ;
- appliquer une ventilation standard sans la documenter ;
- utiliser une durée trop courte sans justification ;
- confondre une réparation avec une amélioration immobilisable ;
- oublier le plafonnement de l’article 39 C ;
- ne pas suivre les fractions d’amortissement non déduites ;
- présenter la génération d’une liasse ou d’un FEC comme une télétransmission EDI-TDFC ;
- oublier de réévaluer les conséquences d’une revente.
9. Excel, expert-comptable ou outil spécialisé ?
Un fichier Excel peut convenir à un dossier simple si le plan, les justificatifs et les reports sont suivis avec rigueur. La difficulté augmente avec plusieurs biens, des travaux, des changements de régime ou une revente.
Un expert-comptable peut accompagner les situations complexes et les obligations déclaratives. Un outil spécialisé peut, de son côté, centraliser les données, calculer les amortissements et suivre les documents.
LMNP Malin prépare les calculs fiscaux, la liasse et le FEC selon les fonctionnalités proposées par la plateforme. La transmission EDI-TDFC est une opération distincte : il faut utiliser le canal et l’interlocuteur adaptés à votre situation.
Pour comparer les différentes approches, consultez notre guide sur le coût d’une déclaration LMNP et notre comparatif des logiciels LMNP.
10. Sources officielles
- Article 39 C du Code général des impôts : plafonnement et report des amortissements.
- BOFiP — régime fiscal de la location meublée.
- BOFiP — durée normale d’utilisation et amortissement par composants.
- BOFiP — méthode par composants.
- Article 150 VB du Code général des impôts : calcul de la plus-value immobilière.
Conclusion
La méthode par composants permet de rapprocher le plan d’amortissement de la durée d’utilisation des différents éléments d’un logement meublé. Elle demande toutefois une ventilation cohérente, des durées justifiées et un suivi pluriannuel.
Le bon réflexe consiste à conserver les justificatifs, à appliquer le plafonnement de l’article 39 C et à vérifier les règles de plus-value en vigueur au moment de la vente. En cas de situation complexe, demandez un avis professionnel adapté à votre dossier.
Questions fréquentes sur l'amortissement LMNP
Faut-il séparer le terrain de la construction en LMNP ?
Oui, la valeur du terrain n’est normalement pas amortissable lorsqu’il ne se déprécie pas de manière irréversible. La ventilation doit être cohérente et documentée.
Peut-on amortir tout le logement sur une seule durée ?
La méthode doit tenir compte des composants ayant des durées normales d’utilisation différentes. Les durées retenues doivent être justifiées par le bien et ses caractéristiques.
Que limite l’article 39 C ?
Il limite l’amortissement déductible au résultat de l’activité avant amortissement, après prise en compte des autres charges afférentes au bien. La fraction non déduite doit être suivie selon les règles applicables.
L’amortissement a-t-il un effet sur la plus-value à la revente ?
Pour les cessions concernées par la loi de finances pour 2025, l’article 150 VB prévoit une minoration du prix d’acquisition par les amortissements admis en déduction, sous réserve des exceptions prévues par le texte.
Faut-il obligatoirement un expert-comptable ?
Il n’existe pas une réponse unique pour tous les dossiers. Un outil ou un tableur peut convenir à une situation simple, tandis qu’un accompagnement professionnel peut être utile pour les dossiers complexes.
LMNP Malin télétransmet-il directement la liasse en EDI-TDFC ?
La plateforme prépare les calculs, la liasse et le FEC selon ses fonctionnalités. La télétransmission EDI-TDFC est une opération distincte qui doit être réalisée par le canal adapté.