LMNP, c’est quoi ? Définition et fonctionnement en 2026
LMNP en 2026 : définition, conditions, fiscalité, micro-BIC ou réel, amortissement, démarches, avantages et limites pour les propriétaires bailleurs.

Le LMNP, ou loueur en meublé non professionnel, désigne le régime fiscal d’un particulier qui loue un logement équipé pour être habité immédiatement. Ce n’est ni une société ni un avantage fiscal à demander : cette qualification dépend de la nature de la location et des recettes du foyer fiscal.
En 2026, les loyers d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC). Le propriétaire choisit, selon sa situation, entre le micro-BIC et le régime réel. Voici les conditions, les démarches et les points de vigilance à connaître avant de louer.
LMNP : une définition simple
LMNP signifie loueur en meublé non professionnel. Un logement est considéré comme meublé lorsqu’il contient les équipements indispensables à la vie quotidienne. La liste réglementaire du mobilier comprend notamment une literie, des plaques de cuisson, un réfrigérateur, de la vaisselle, une table, des sièges et des luminaires.
Pour être fiscalement loueur professionnel (LMP), les deux conditions suivantes doivent être réunies au niveau du foyer fiscal :
- les recettes annuelles de location meublée dépassent 23 000 € ;
- elles dépassent les autres revenus professionnels du foyer retenus par la loi, notamment les salaires, pensions et rentes viagères, BIC hors location meublée, bénéfices agricoles, bénéfices non commerciaux et revenus de l’article 62 du CGI.
Si au moins une de ces deux conditions n’est pas remplie, l’activité reste non professionnelle au sens fiscal. L’administration fiscale détaille ces critères. Ils s’apprécient pour l’ensemble des locations meublées du foyer, et non logement par logement.
Quels sont les avantages possibles du LMNP ?
Une fiscalité adaptée à la location meublée
Au micro-BIC, l’administration applique un abattement forfaitaire sur les recettes. Au régime réel, le propriétaire déduit les charges justifiées et peut amortir le logement hors terrain ainsi que certains équipements. Selon le financement, les dépenses et les recettes, ce mécanisme peut réduire le bénéfice imposable, parfois fortement, sans garantir une absence d’impôt.
Des loyers qui peuvent être supérieurs à ceux d’une location vide
Un logement prêt à vivre peut répondre aux besoins des étudiants, des actifs en mobilité et des personnes en transition. Dans certains marchés, le loyer d’un meublé est plus élevé que celui d’un logement vide comparable. Ce n’est toutefois pas automatique : il faut intégrer la demande locale, l’encadrement éventuel des loyers, la vacance, l’entretien et le renouvellement du mobilier.
Plusieurs types de baux selon le locataire
La location meublée à usage de résidence principale peut relever d’un bail d’un an renouvelable, d’un bail étudiant de neuf mois ou, sous conditions, d’un bail mobilité de un à dix mois. Cette souplesse ne permet pas au bailleur de reprendre le logement à tout moment : pour un bail meublé classique, le congé doit être donné à l’échéance, avec un préavis d’au moins trois mois et pour vendre, reprendre ou invoquer un motif légitime et sérieux. Les règles du congé donné par le propriétaire doivent être respectées.
Pas de nombre maximal de logements
La qualification LMNP ne fixe pas de nombre maximal de biens. En revanche, les recettes de toutes les locations meublées du foyer s’additionnent pour apprécier les seuils. Chaque nouveau logement augmente aussi le volume de justificatifs, d’immobilisations et d’écritures à suivre.
Les limites et obligations à anticiper
- Équipement et entretien : le logement doit conserver le mobilier obligatoire en bon état. Les rotations de locataires peuvent augmenter l’usure et les périodes de vacance.
- Comptabilité : le régime réel impose une comptabilité commerciale, un bilan, un compte de résultat et une liasse fiscale.
- CFE : la location meublée entre en principe dans le champ de la cotisation foncière des entreprises. Il existe notamment une exonération l’année de création, une exonération lorsque les recettes ne dépassent pas 5 000 €, ainsi que des cas particuliers liés à l’habitation personnelle ou aux décisions locales. Consultez le guide de la CFE en LMNP.
- Régime social : certaines locations meublées, notamment de courte durée au-delà de 23 000 € de recettes, peuvent relever des cotisations sociales même sans être LMP au sens fiscal. Le détail est présenté dans le guide des prélèvements et cotisations sociales du LMNP.
- Revente : pour les cessions réalisées depuis le 15 février 2025, les amortissements admis en déduction au régime réel sont en principe réintégrés dans le calcul de la plus-value LMNP, sous réserve des exceptions légales. Retrouvez l’analyse de la réforme de la plus-value LMNP.
Micro-BIC ou régime réel en 2026 ?
| Situation | Seuil micro-BIC 2026 | Abattement | Principe |
|---|---|---|---|
| Location meublée de longue durée | 83 600 € | 50 % | Déclaration des recettes brutes |
| Meublé de tourisme classé ou chambre d’hôtes | 83 600 € | 50 % | Déclaration des recettes brutes |
| Meublé de tourisme non classé | 15 000 € | 30 % | Déclaration des recettes brutes |
| Régime réel | Sur option ou lorsque le micro ne s’applique pas | Aucun | Déduction des charges justifiées et amortissements admis |
Le régime micro applicable à une année dépend en principe des recettes de l’année précédente ou de l’avant-dernière année. Un dépassement isolé du seuil n’entraîne donc généralement pas une sortie immédiate. Les créations d’activité et les activités mixtes nécessitent une vérification spécifique. En indivision, la location meublée relève du régime réel.
Le micro-BIC est simple, mais il ne permet pas de déduire les dépenses réelles. Le régime réel demande davantage de suivi, mais prend en compte les charges et les amortissements autorisés. Le réel n’est pas systématiquement plus avantageux : le bon choix dépend des chiffres du bien, du coût de la comptabilité, de la durée de détention et du projet de revente. Une comparaison détaillée est disponible dans le guide micro-BIC ou régime réel.
Exemple simplifié
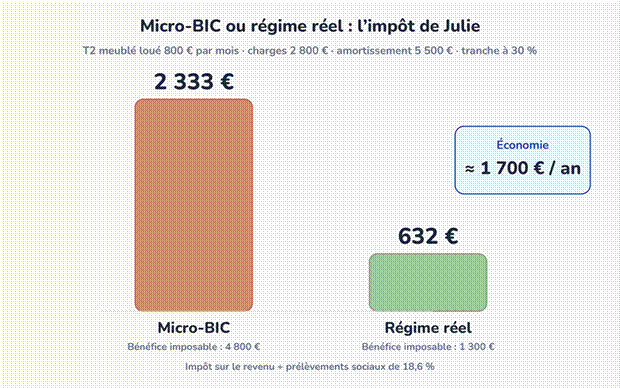
Supposons une location meublée de longue durée générant 12 000 € de recettes annuelles. Au micro-BIC, après l’abattement de 50 %, la base imposable est de 6 000 €. Au réel, si les charges déductibles atteignent 4 000 € et les amortissements admis 6 000 €, le résultat imposable peut être ramené à 2 000 € : l’amortissement utilisé est plafonné afin de ne pas créer un déficit.
La différence de base imposable est alors de 4 000 €. À titre indicatif, pour un foyer situé dans une tranche marginale d’imposition de 30 % et soumis aux prélèvements sociaux de 18,6 % plutôt qu’aux cotisations sociales, l’écart d’impôt et de prélèvements serait d’environ 1 944 €. Ce calcul simplifié n’intègre ni les frais comptables, ni la situation personnelle du foyer, ni l’effet de la revente.

Quel régime convient à votre location meublée ?
Simulez vos recettes, vos charges et vos amortissements avant de choisir.
Comment fonctionne l’amortissement en LMNP ?
L’amortissement répartit comptablement le coût d’un actif sur sa durée probable d’utilisation. Pour un logement, la valeur du terrain n’est jamais amortissable. Le bâti est généralement ventilé par composants — structure, toiture, installations techniques, agencements — auxquels s’ajoutent le mobilier et certains frais selon leur traitement comptable.
En LMNP, la déduction annuelle des amortissements est plafonnée au montant des loyers diminué des autres charges liées à l’activité. Elle ne peut donc pas créer ou aggraver un déficit fiscal. La fraction d’amortissement non déduite peut être reportée sur les exercices suivants, mais reste soumise chaque année au même plafond. Le guide sur la méthode d’amortissement par composants explique cette ventilation.
Un déficit provenant des charges autres que les amortissements est imputable uniquement sur les bénéfices de location meublée non professionnelle des dix années suivantes. Il ne se déduit pas du revenu global. Pour un exemple chiffré, consultez le calcul de l’amortissement LMNP.
Comment devenir LMNP en cinq étapes ?
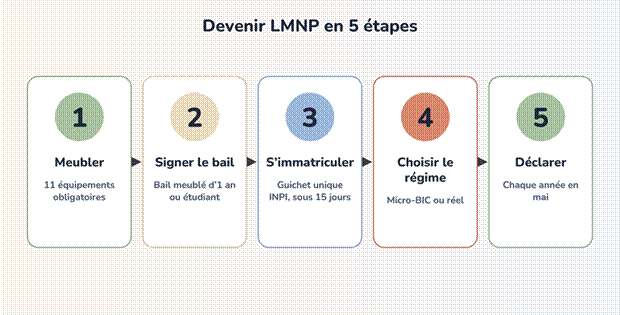
1. Vérifier le logement et l’équiper
Le bien doit respecter les critères de décence, les règles de performance énergétique applicables et la liste du mobilier obligatoire. Vérifiez également le règlement de copropriété, l’encadrement des loyers et, pour la location touristique, les formalités de la commune.
2. Choisir le bail adapté
Le contrat dépend de l’usage du logement et du profil du locataire : résidence principale, étudiant, mobilité ou location saisonnière. Le dépôt de garantie, la durée, le préavis et les diagnostics varient selon le bail.
3. Déclarer le début d’activité
Le début d’activité doit être déclaré dans les quinze jours sur le guichet unique des formalités des entreprises afin d’obtenir un numéro SIRET. Le guide d’immatriculation LMNP détaille la procédure et les informations à préparer.
4. Choisir le régime fiscal
Comparez l’abattement du micro-BIC avec les charges et amortissements qui seraient admis au réel. L’option pour le réel doit être exercée dans les délais applicables ; elle n’est pas à décider uniquement sur la première année.
5. Organiser les justificatifs et déclarer
Conservez les factures, contrats, relevés d’emprunt, appels de charges et avis d’impôts locaux. Au réel, ils alimentent la comptabilité et la liasse fiscale. La checklist de première déclaration permet de réunir les pièces essentielles.
LMNP et LMP : quelle différence ?
Le passage de LMNP à LMP est automatique lorsque les recettes annuelles de location meublée du foyer dépassent à la fois 23 000 € et les autres revenus professionnels retenus par la loi. Les pensions et rentes viagères entrent dans la comparaison. Il n’existe pas d’option permettant de rester LMNP lorsque les deux conditions sont réunies.
Cette qualification fiscale ne doit pas être confondue avec le régime social. Une location meublée de courte durée dépassant 23 000 € de recettes peut relever des cotisations sociales même si le foyer reste LMNP au sens fiscal. À l’inverse, lorsque les prélèvements sociaux s’appliquent, leur taux global sur le revenu net imposable est de 18,6 % pour les revenus 2026.
LMNP ou location vide : que comparer ?
| Critère | Location meublée | Location vide |
|---|---|---|
| Catégorie fiscale | BIC | Revenus fonciers |
| Régime simplifié | Micro-BIC sous conditions | Micro-foncier sous conditions |
| Régime réel | Charges et amortissements admis | Charges admises, sans amortissement du logement |
| Bail de résidence principale | En principe 1 an, ou 9 mois pour un étudiant | En principe 3 ans pour un bailleur personne physique |
| Mobilier | Liste minimale obligatoire | Pas d’obligation d’équiper le logement |
Le meilleur choix dépend du marché locatif, du niveau de loyer réaliste, des dépenses, de la rotation des occupants et de l’horizon de détention. Une économie fiscale théorique ne compense pas nécessairement une vacance plus longue ou un mobilier coûteux à renouveler.
Les chiffres clés du LMNP en 2026
- 23 000 € : premier seuil entrant dans les critères du LMP et dans certaines règles sociales.
- 83 600 € : seuil micro-BIC 2026 de la location meublée de longue durée, des meublés de tourisme classés et des chambres d’hôtes.
- 15 000 € : seuil micro-BIC 2026 des meublés de tourisme non classés.
- 18,6 % : taux global des prélèvements sociaux sur les revenus 2026 lorsqu’ils s’appliquent ; il ne s’agit pas du taux des cotisations sociales.
- 10 ans : durée de report des déficits LMNP provenant des charges autres que les amortissements.
- 15 jours : délai pour déclarer le début de l’activité sur le guichet unique.
- 5 000 € : plafond de recettes ouvrant droit à une exonération générale de CFE.
Ce qu’il faut retenir
Le LMNP est la qualification fiscale habituelle d’un particulier qui loue un logement meublé sans réunir les deux critères du LMP. Il permet de choisir entre la simplicité du micro-BIC et la prise en compte des charges et amortissements au réel. Il implique néanmoins des formalités, un suivi documentaire et, au réel, une comptabilité complète.
LMNP Malin aide les propriétaires à centraliser les informations et justificatifs de leurs biens, à calculer les valeurs utiles à la déclaration et à suivre plusieurs locations. Son parcours guidé permet de préparer les montants à reporter sur impots.gouv.fr, sans promettre qu’un régime sera avantageux dans toutes les situations.
Organisez votre location meublée dès le départ
Testez LMNP Malin pendant 14 jours, sans carte bancaire, pour classer vos justificatifs, calculer vos valeurs et suivre plusieurs biens.
Questions fréquentes sur le LMNP
Que veut dire LMNP ?
LMNP signifie loueur en meublé non professionnel. Il s’agit de la qualification fiscale d’un foyer qui loue un logement équipé sans réunir simultanément les deux critères du loueur professionnel.
Quelles sont les conditions pour être LMNP ?
Le logement doit être meublé et les recettes doivent être déclarées en BIC. Le foyer reste LMNP si ses recettes annuelles de location meublée ne dépassent pas 23 000 €, ou si elles ne dépassent pas ses autres revenus professionnels retenus par la loi.
Faut-il choisir le micro-BIC ou le régime réel ?
Le micro-BIC est plus simple et applique un abattement forfaitaire. Le réel permet de déduire les charges justifiées et les amortissements admis, mais exige une comptabilité complète. Le choix doit être chiffré selon le bien et la situation du foyer.
L’amortissement peut-il créer un déficit en LMNP ?
Non. L’amortissement déductible est plafonné afin de ne pas créer ou aggraver un déficit fiscal. La fraction non utilisée est reportable et reste soumise au même plafond les années suivantes.
L’immatriculation LMNP est-elle obligatoire ?
Oui. Le début d’activité doit être déclaré sur le guichet unique des formalités des entreprises dans les quinze jours afin d’obtenir notamment un numéro SIRET.
Un expert-comptable est-il obligatoire en LMNP ?
La loi n’impose pas systématiquement de recourir à un expert-comptable. Au régime réel, le propriétaire reste toutefois responsable d’une comptabilité et d’une liasse fiscale conformes ; un accompagnement professionnel peut être utile selon la complexité du dossier.
Combien de logements peut-on louer en LMNP ?
Aucun nombre maximal de logements n’est fixé. Les recettes de toutes les locations meublées du foyer sont cependant cumulées pour apprécier les seuils, et chaque bien augmente les obligations de suivi.
[…] doit remplacer ou réparer rapidement un équipement obligatoire devenu inutilisable. Le guide LMNP : définition et fonctionnement explique les critères fiscaux à distinguer des règles civiles du […]